


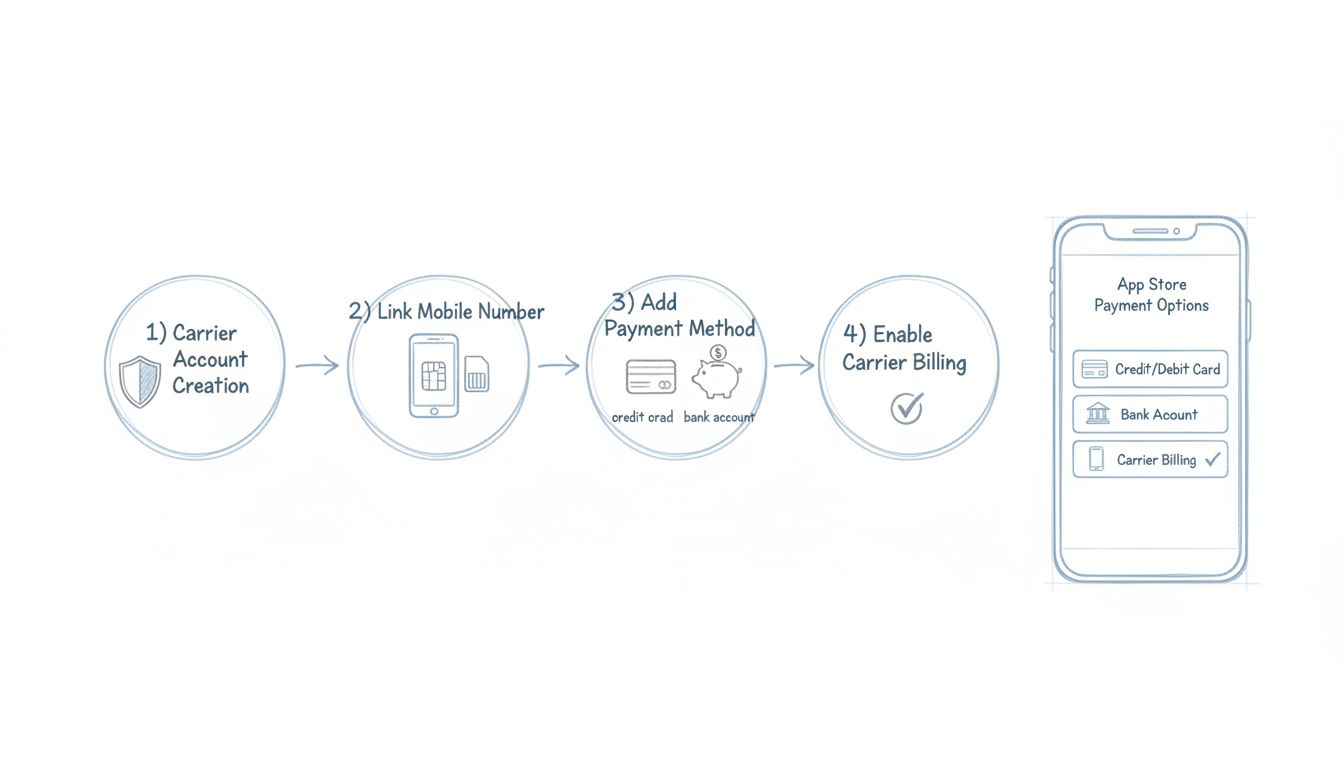
Como Ativar a Cobrança Móvel: Guia Completo de Configuração
Saiba como ativar a cobrança móvel com sua operadora. Guia passo a passo para configurar o pagamento por operadora para compras de aplicativos, transações in-ap...
9 min de leitura
Você toca em “comprar” em um jogo.
Você toca em “comprar” em um jogo. Sem cartão de crédito. Sem login bancário. A cobrança vai para a sua próxima conta de telefone. Isso é cobrança móvel — um método de pagamento que transforma sua operadora móvel no intermediário entre você e o comerciante.
Também é chamada de cobrança direta por operadora (DCB) ou cobrança por operadora. O conceito é simples: em vez de retirar dinheiro de uma conta bancária ou cartão, o valor da compra é adicionado à sua fatura mensal pós-paga ou deduzido do seu saldo pré-pago. Sua operadora recebe o pagamento, fica com uma parte e repassa o restante ao comerciante.
Para empresas digitais e profissionais de marketing de afiliados, a cobrança móvel abre uma porta para públicos que os cartões de crédito nunca alcançam. Para os consumidores, elimina o atrito de digitar números de cartão de 16 dígitos em uma tela pequena. Mas o método também vem com custos reais, limites e riscos que todo anunciante, editor e gerente de programa deve entender antes de adotá-lo.
Cobrança móvel é um método de pagamento que permite ao consumidor cobrar uma compra diretamente na sua conta de telefone móvel ou saldo pré-pago, sem usar cartão de crédito, cartão de débito ou conta bancária. A operadora de rede móvel (a operadora) atua como intermediária de faturamento: ela autentica o usuário, aprova a transação e liquida os fundos com o comerciante.
O termo técnico é cobrança direta por operadora (DCB). Profissionais do setor também usam “cobrança por operadora” e “cobrar na conta de telefone” como sinônimos. Todos descrevem o mesmo mecanismo: a operadora detém o relacionamento com o cliente e o meio de pagamento, e o comerciante se conecta a ela através de um agregador ou conexão direta com a operadora.
Esses dois termos são frequentemente confundidos, mas descrevem coisas fundamentalmente diferentes:

Configure o rastreamento avançado em minutos. Não é necessário cartão de crédito.
O DCB comprime o checkout em duas ou três etapas. O fluxo exato depende da capacidade de rede da operadora e das regulamentações locais.
Este é o método DCB mais comum no mundo, usado para conteúdo por assinatura, jogos móveis e serviços digitais na Europa e Ásia-Pacífico.
O PIN cria um registro de consentimento verificável. Reguladores na UE e em vários mercados da Ásia-Pacífico exigem explicitamente essa etapa para inscrições em assinaturas.
Em redes onde a operadora injeta a identidade do assinante na camada de rede — usando um cabeçalho chamado encaminhador MSISDN — nenhum PIN é necessário. O usuário toca uma vez e a cobrança é processada automaticamente.
A compra com um clique é o fluxo dominante para recargas de lojas de aplicativos gerenciadas por agregadores como Bango e Boku. Ele converte de três a cinco vezes mais que os fluxos baseados em PIN porque não há interrupção. Também atrai mais atenção regulatória, pois um usuário pode ser cobrado antes de entender completamente o que comprou.
Para compras de maior valor ou mercados regulamentados, as operadoras adicionam um segundo fator. Um SMS de confirmação OTP (senha de uso único) chega com o nome e o preço do produto. O usuário responde “SIM” para confirmar. Esta dupla confirmação é comum na Itália, Espanha e países do Conselho de Cooperação do Golfo, onde as regras de proteção ao consumidor exigem consentimento explícito para cada transação.
Nem toda cobrança móvel funciona da mesma forma. Existem quatro modelos distintos, cada um com diferentes requisitos técnicos, casos de uso e padrões de adoção regional.
| Tipo | Como funciona | Uso típico | Principais mercados |
|---|---|---|---|
| Cobrança Direta por Operadora (DCB) | Cobrança adicionada à conta telefônica; autenticação via PIN ou compra com um clique | Lojas de aplicativos, jogos, streaming, assinaturas digitais | Global; mais forte na Europa, Ásia-Pacífico, Oriente Médio |
| Cobrança por SMS Premium | Usuário envia ou recebe um SMS cobrável; custo adicionado à conta | Votação, doações beneficentes, ringtones, wallpapers | Em declínio global; ainda ativo em partes da África e Sul da Ásia |
| Cobrança WAP | MSISDN do dispositivo detectado automaticamente via navegador móvel; cobrança com um clique | Portais de conteúdo móvel, assinaturas de notícias | Legado; amplamente substituído por DCB |
| Transferência de Crédito Móvel | Crédito pré-pago transferido entre usuários como pagamento | Pagamentos ponto a ponto em regiões sem acesso bancário | África Subsaariana, Sul da Ásia |
O DCB é o modelo dominante atualmente.
O SMS Premium existe em duas formas: Mobile Originated (MO), onde o usuário envia um texto para um código curto e é cobrado, e Mobile Terminated (MT), onde o usuário recebe uma mensagem cobrável. Outrora a espinha dorsal da monetização de conteúdo móvel, o SMS Premium declinou acentuadamente com a ascensão do DCB e da cobrança por lojas de aplicativos. Ele permanece relevante em mercados onde a penetração de smartphones é baixa e o SMS ainda é um canal de comunicação primário.
A cobrança WAP (Wireless Application Protocol) detecta automaticamente o MSISDN do usuário quando ele navega em um site otimizado para dispositivos móveis. Não é necessário inserir o número de telefone. A compra é concluída com um único clique. A cobrança WAP foi popular na era pré-smartphone para downloads de ringtones e wallpapers. A maioria das implementações de cobrança WAP foi absorvida pelos fluxos modernos de DCB.
Seja o primeiro a saber sobre novos recursos e atualizações do produto.
A cobrança móvel domina em três categorias comerciais e em um conjunto específico de geografias onde a penetração de cartões fica atrás da posse de telefones móveis.
Apple, Google, Microsoft e Sony oferecem suporte à cobrança móvel como método de pagamento em países selecionados. No Google Play, os usuários podem cobrar compras de aplicativos, itens em aplicativos e assinaturas na conta telefônica onde a operadora oferece suporte. A PlayStation Store da Sony usa verificação OTP via SMS para vincular um número móvel a compras. A Apple oferece suporte à cobrança na conta telefônica para compras na App Store e iTunes em um conjunto limitado de regiões.
Plataformas de streaming, aplicativos de relacionamento, assinaturas de fitness e paywalls de notícias usam DCB para capturar assinantes que não possuem cartões. O mecanismo de cobrança recorrente funciona nativamente: a operadora gerencia as cobranças de renovação no mesmo ciclo da conta telefônica. Para os comerciantes, isso significa menor rotatividade involuntária em comparação com a cobrança por cartão armazenado, onde cartões vencidos ou cancelados interrompem a cadeia de pagamento.
Quase todo mundo possui um telefone com chip SIM. Na Indonésia, Nigéria, Índia e Egito, o DCB preenche essa lacuna. As operadoras nesses mercados investiram pesadamente em infraestrutura de DCB porque já possuem o relacionamento de faturamento com centenas de milhões de assinantes. Para comerciantes digitais, a cobrança móvel não é um diferencial nessas regiões — é o único meio de pagamento que alcança a maioria dos clientes em potencial.
A cobrança móvel não é barata. A operadora fica com uma parcela significativa de cada transação, e os agregadores adicionam taxas extras por cima.
O valor reflete o papel da operadora: ela fornece não apenas o processamento de pagamento, mas também a autenticação do cliente, a infraestrutura de faturamento, a cobrança e — em cenários pós-pagos — o risco de crédito.
A maioria dos comerciantes não se conecta diretamente às operadoras. Eles trabalham através de agregadores — empresas como Boku, Bango, DIMOCO e Fortumo (agora parte da Boku) — que mantêm integrações técnicas com dezenas ou centenas de operadoras em todo o mundo. Os agregadores cobram suas próprias taxas, seja como uma porcentagem fixa sobre a parcela da operadora ou como uma taxa combinada que agrupa ambos os custos.
O agregador gerencia a liquidação, conversão de moeda, conformidade e manutenção técnica entre as conexões com as operadoras.
| Fator de custo | Cobrança Móvel (DCB) | Processamento de Cartão de Crédito |
|---|---|---|
| Risco de estorno | Baixo (a operadora absorve a maioria das disputas) | Moderado a alto |
| Tempo de liquidação | 30–90 dias típico | 2–7 dias |
| Complexidade de integração | Alta (operadora por operadora, regional) | Baixa (gateway unificado) |
| Alcance de clientes em mercados emergentes | Alto | Baixo |
A conclusão: a cobrança móvel troca custos mais altos por transação pelo acesso a públicos que os cartões não alcançam e um fluxo de checkout que converte melhor em dispositivos móveis.
Profissionais de marketing de afiliados, editores e gerentes de programa encontram a cobrança móvel em contextos específicos e de alto valor. Entender como o meio de pagamento interage com o rastreamento de afiliados é essencial para qualquer pessoa que administre ou promova ofertas com cobrança móvel.
A cobrança móvel é o método de pagamento padrão para uma grande categoria de ofertas de afiliados: serviços de valor agregado (VAS), assinaturas de conteúdo móvel, recargas de jogos e testes de serviços digitais. Um afiliado pode promover uma assinatura de antivírus móvel, um serviço semanal de horóscopo ou um plano de armazenamento em nuvem — todos cobrados via DCB.
O fluxo típico: um usuário clica em um link de afiliado, acessa uma página de oferta otimizada para dispositivos móveis, insere seu número de telefone, confirma via PIN e a assinatura começa. O afiliado ganha uma comissão — geralmente um CPA (custo por aquisição) fixo ou uma participação na receita do primeiro ciclo de faturamento.
Rastrear conversões com cobrança móvel requer dados em nível de operadora que o rastreamento web padrão não consegue capturar. A principal infraestrutura necessária é o encaminhamento MSISDN: a operadora passa o número de telefone do usuário (ou uma versão com hash) para a página de pagamento do comerciante. A rede de afiliados ou plataforma de rastreamento compara esse identificador com o registro do clique para atribuir a conversão.
Quando uma operadora confirma uma cobrança bem-sucedida, o agregador dispara uma URL de postback com os detalhes da transação. O software de afiliados registra a conversão e credita o editor indicador.
A cobrança móvel tem um modelo de disputa fundamentalmente diferente dos pagamentos com cartão. Quando um consumidor contesta uma cobrança no cartão, a rede de cartões inicia um estorno — o comerciante perde os fundos e paga uma taxa de penalidade. Na cobrança móvel, a operadora é o comerciante registrado na conta telefônica. O consumidor reclama com a operadora, não com o emissor do cartão.
Na prática, as operadoras lidam com a maioria das disputas de faturamento internamente. Elas podem reembolsar o consumidor e deduzir o valor do próximo pagamento ao comerciante — mas o processo formal de estorno com suas taxas associadas é raro. Para os comerciantes, isso significa menos estornos do que com pagamentos por cartão. No entanto, também significa menos controle: a operadora decide o resultado de uma disputa, e o comerciante tem recursos limitados.
Cramming móvel é a prática de colocar cobranças não autorizadas de terceiros na conta telefônica do consumidor. Foi um problema significativo no início dos anos 2010, quando assinaturas de SMS Premium eram às vezes ativadas sem consentimento claro. Nos EUA, a FTC (Comissão Federal de Comércio) e os procuradores-gerais estaduais processaram as principais operadoras, resultando em acordos de centenas de milhões de dólares e reformas obrigatórias.
O fluxo PIN, a confirmação OTP e os mecanismos de dupla confirmação descritos anteriormente são resultados diretos dessas intervenções regulatórias. Comerciantes que operam com cobrança móvel devem manter registros auditáveis de consentimento.
A cobrança móvel não é uma solução de pagamento universal. Suas desvantagens são significativas e devem ser consideradas em qualquer decisão de adotá-la.
Para produtos digitais de margem baixa, isso pode tornar o DCB economicamente inviável.
Esses limites existem para restringir o risco de crédito da operadora e cumprir as regulamentações de proteção ao consumidor. A cobrança móvel funciona para microtransações e assinaturas de médio porte. Não funciona para bens digitais de alto valor ou produtos físicos.
Não existe um padrão global de DCB. Cada operadora opera sua própria plataforma de faturamento com diferentes APIs, fluxos de autenticação, ciclos de liquidação e estruturas de taxas. Os agregadores abstraem parte dessa complexidade, mas a fragmentação subjacente permanece.
A cobrança móvel é projetada para bens e serviços digitais — aplicativos, jogos, assinaturas, conteúdo de streaming e moeda virtual. As operadoras geralmente proíbem o uso de DCB para produtos físicos devido ao maior risco de disputas de entrega, devoluções e estornos. Se o seu negócio vende produtos físicos, a cobrança móvel provavelmente não será uma opção.
Aprenda como integrar a cobrança móvel pode aumentar suas conversões no marketing de afiliados e alcançar novos públicos.
Saiba como ativar a cobrança móvel com sua operadora. Guia passo a passo para configurar o pagamento por operadora para compras de aplicativos, transações in-ap...

Descubra o que é possível adquirir com cobrança móvel em 2025. Saiba sobre aplicativos, assinaturas, conteúdos digitais e como funciona a cobrança pela operador...

Descubra como funciona a cobrança por SMS, do pedido de pagamento à confirmação. Entenda os recursos de segurança, benefícios e etapas de implementação para sis...
Junte-se à nossa comunidade de clientes satisfeitos e forneça excelente suporte ao cliente com o Post Affiliate Pro.


Consentimento de cookies
Usamos cookies para melhorar sua experiência de navegação e analisar nosso tráfego. See our privacy policy.